Das steuerliche Ergebnis einer Vermietung ist von den tatsächlichen Geldbewegungen zu unterscheiden. Nicht jeder Geldabfluss mindert sofort die Einkünfte.
Vom Zahlungseingang zu den Einkünften
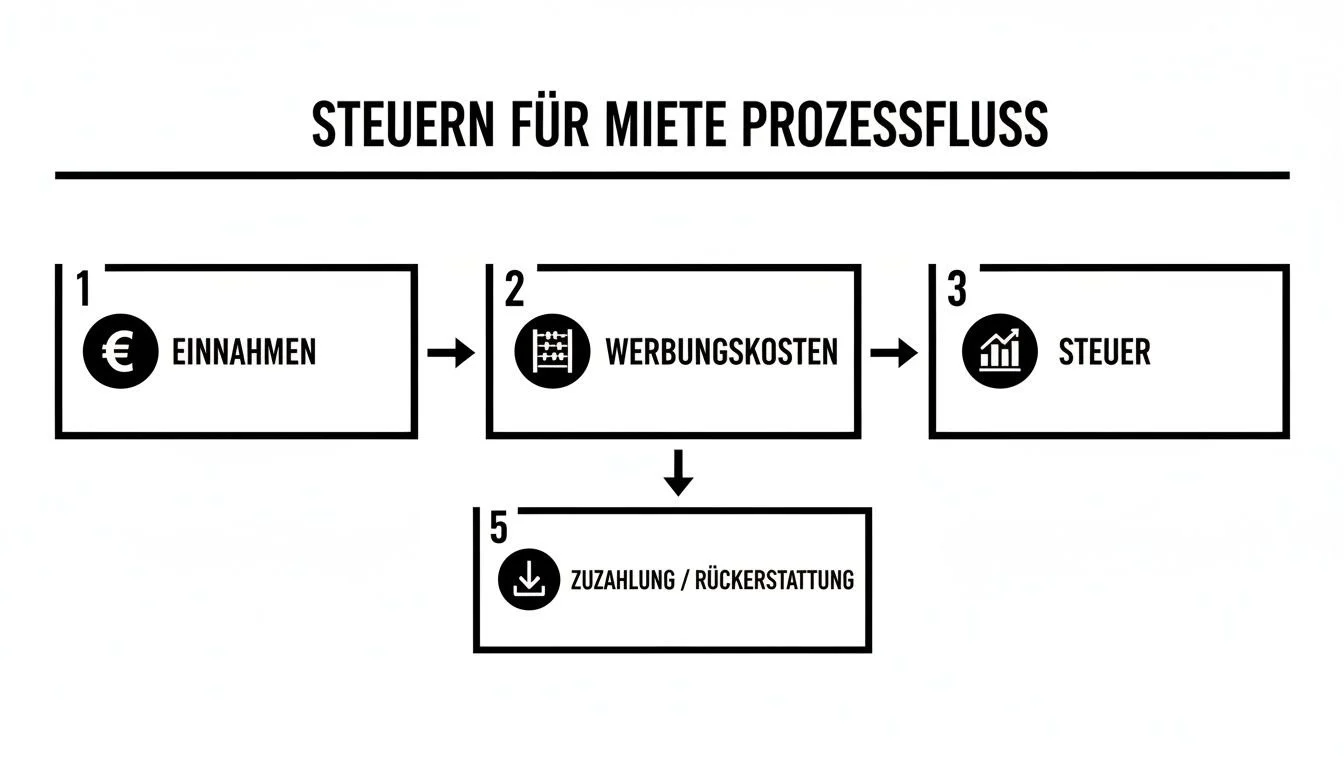
Bei Vermietung sind Einnahmen und steuerlich berücksichtigungsfähige Aufwendungen zu unterscheiden. Die auf das Objekt entfallenden Einkünfte sind Teil der persönlichen steuerlichen Verhältnisse. Ein fester Steuersatz allein für Mieteinnahmen lässt sich daraus nicht ableiten. Auch ein positiver Kontostand ist nicht automatisch mit dem steuerlichen Ergebnis identisch.
Eine Kreditrate richtig hinterfragen
Eine Rate kann Zins und Tilgung enthalten. Schuldzinsen können bei wirtschaftlichem Zusammenhang mit der Einkunftsart als Werbungskosten relevant sein; die Rückzahlung des Darlehens ist nicht gleichbedeutend mit einem solchen Zinsaufwand. Für die Objektplanung sollten die Bestandteile getrennt dokumentiert werden.
Privatnutzung und Vermietung unterscheiden
Bei gemischt genutzten Objekten müssen die jeweiligen Bereiche und Verwendungen nachvollziehbar sein. Ein pauschaler Ansatz aller Kosten für das ganze Haus kann die tatsächliche Zuordnung verfehlen. Ebenso kann eine verbilligte Vermietung eine gesonderte Prüfung erfordern.
Was Sie für die konkrete Berechnung vorbereiten
Stellen Sie Mietverträge, Zahlungsübersichten, Darlehensunterlagen, Abrechnungen und Rechnungen zusammen. Trennen Sie vermietete und privat genutzte Bereiche. Welche Beträge im Einzelfall anzusetzen sind, wird anhand Ihrer Verhältnisse und des betreffenden Steuerjahrs geklärt. Die Immobilienvermittlung liefert dazu Objekt- und Vertragsinformationen; sie legt keine persönliche Steuerlast fest.
Amtliche Grundlagen und Quellen
Quellenbezogen überarbeitet am 20.10.2026. Eine individuelle steuerliche oder rechtliche Einordnung ist von der Immobilienvermittlung zu unterscheiden.