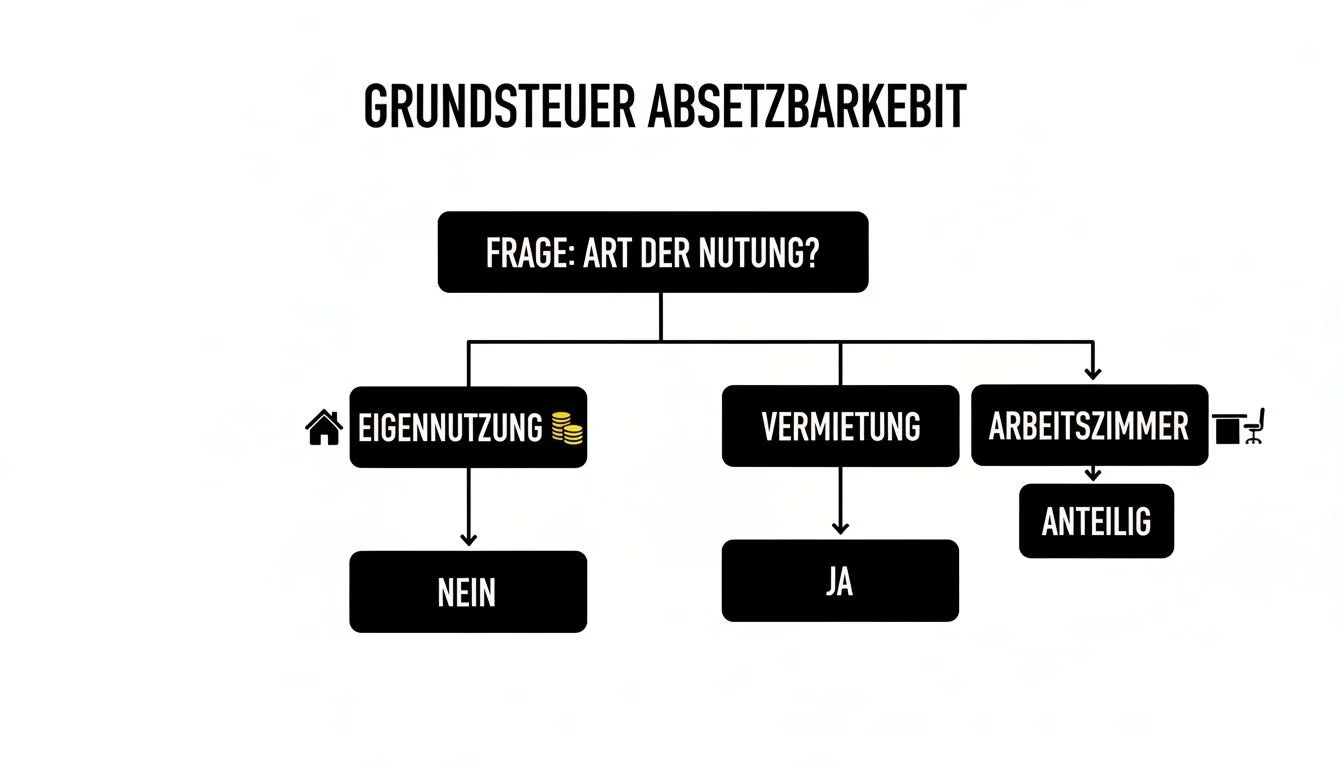
Für eine ausschließlich privat bewohnte Immobilie ist die Grundsteuer grundsätzlich kein Werbungskostenabzug aus Vermietung. Bei vermieteten oder beruflich genutzten Bereichen sind die Voraussetzungen gesondert zu prüfen.
Private Wohnkosten und Einnahmeerzielung trennen
§ 9 EStG nennt Steuern vom Grundbesitz als Werbungskosten, soweit das Gebäude der Einnahmeerzielung dient. Aus der Eigentümerstellung allein entsteht deshalb kein Abzug für die private Wohnung. Eine teilweise Vermietung kann eine nachvollziehbare Zuordnung zu den vermieteten Bereichen erfordern.
Ein Homeoffice-Zimmer reicht nicht automatisch
Ein als Arbeitszimmer genutzter Raum führt nicht allein wegen seiner ausschließlich beruflichen Nutzung zum Abzug anteiliger Raumkosten. Für die tatsächlichen Aufwendungen eines häuslichen Arbeitszimmers ist insbesondere die gesetzliche Voraussetzung zum Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung zu beachten. Tagespauschale, Jahrespauschale und tatsächliche Raumkosten dürfen nicht ohne Prüfung gleichgesetzt oder doppelt angesetzt werden.
Grundsteuerberechnung ist eine andere Frage
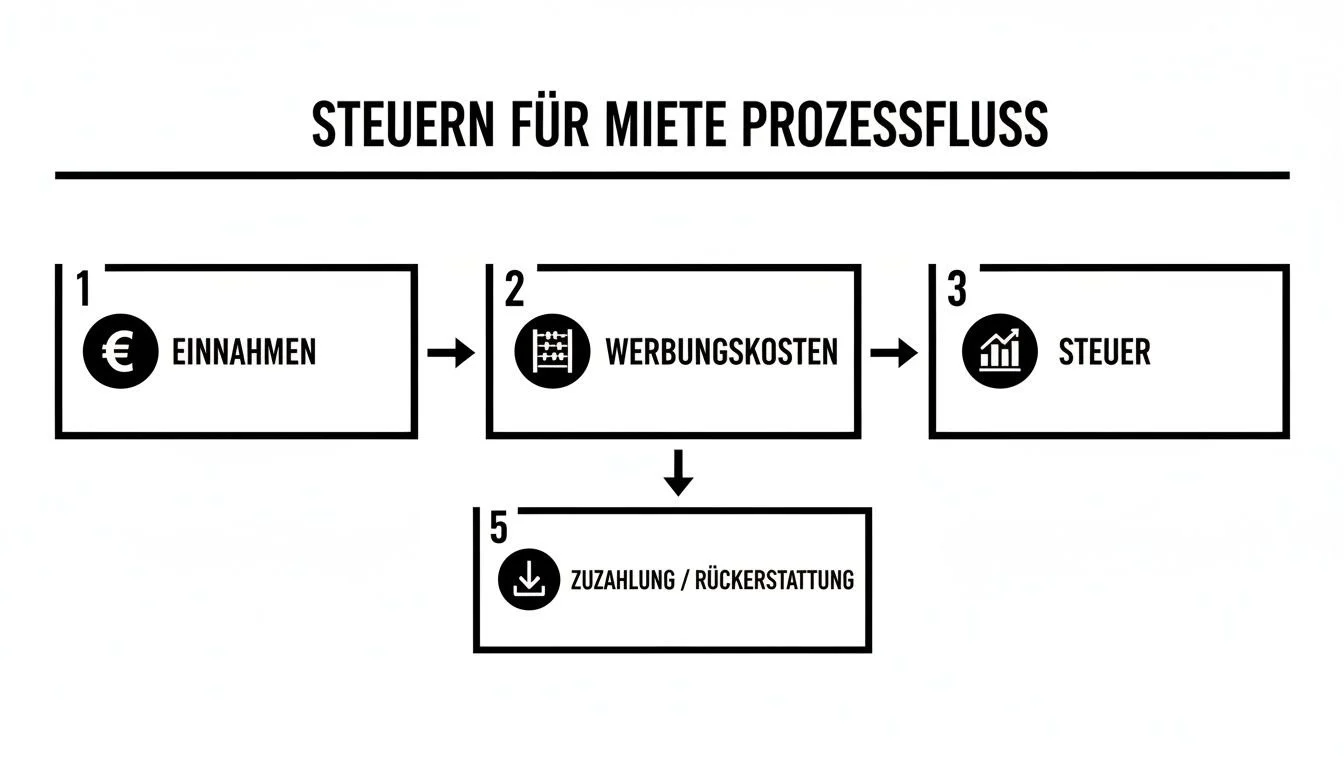
Wie die Grundsteuer für ein Objekt festgesetzt wird, und ob eine Zahlung einkommensteuerlich abziehbar ist, sind zwei getrennte Themen. Verwenden Sie den konkreten Bescheid und die tatsächliche Nutzung als Grundlage. Eine fiktive Erhöhung für ein angeblich typisches Münchner Objekt wird hier nicht als Prognose dargestellt.
Für die Prüfung bereithalten
Grundsteuerbescheid, Flächen- und Nutzungsübersicht sowie gegebenenfalls Miet- oder berufliche Nutzungsunterlagen erleichtern die Einordnung. Ein pauschales Flächenbeispiel ersetzt die Prüfung der gesetzlichen Voraussetzungen nicht.
Amtliche Grundlagen und Quellen
Quellenbezogen überarbeitet am 20.10.2026. Eine individuelle steuerliche oder rechtliche Einordnung ist von der Immobilienvermittlung zu unterscheiden.