Wer überlegt, eine Immobilie als Kapitalanlage zu erwerben, stellt sich zu Recht die Frage nach dem richtigen Zeitpunkt. Nach den unsicheren letzten Jahren hat sich der Markt neu sortiert. Für clevere Anleger bedeutet das: 2026 könnte genau der richtige Moment für den Einstieg sein.
Warum 2026 der richtige Zeitpunkt für Ihre Kapitalanlage ist
Lohnt sich das Investment in Betongold nach den turbulenten Vorjahren überhaupt noch? Unsere Antwort ist ein klares Ja. Denn die Rahmenbedingungen für Käufer haben sich entscheidend verbessert.
Die Phase der Preiskorrekturen und sprunghaften Zinsanpassungen ist vorbei. Der deutsche Immobilienmarkt hat sich stabilisiert und die extreme Überhitzung ist einer Phase des gesunden, vorhersehbaren Wachstums gewichen. Genau diese Stabilität macht den Kauf einer Immobilie als Kapitalanlage jetzt wieder so attraktiv.
Ein Markt im Wandel mit klaren Prognosen
Für Anleger ist diese Entwicklung ideal. An die Stelle spekulativer Preissprünge tritt jetzt ein solides, von der realen Nachfrage getriebenes Wachstum. Und genau diese Berechenbarkeit ist die Basis für ein erfolgreiches Investment.
Für die konkrete finanzielle Einordnung sind der Datenstand, der Objekttyp und die Berechnungsannahmen entscheidend. Aktuelle Marktinformationen des Gutachterausschusses sind von einer individuellen Objektbewertung zu unterscheiden.
Der Grund dafür ist ein fundamentales Ungleichgewicht: Deutschland fehlen rund 700.000 Wohnungen. Gleichzeitig deckt der Neubau mit nur etwa 200.000 Einheiten pro Jahr den tatsächlichen Bedarf von 400.000 bei Weitem nicht. Weitere Einblicke dazu liefert diese Analyse der Immobilienmarktprognose für 2026.
Dieses massive Angebotsdefizit wirkt wie ein Sicherheitsnetz für Ihr Investment. Die hohe Nachfrage sichert langfristig stabile Mieteinnahmen und stützt die Wertentwicklung Ihrer Immobilie.
Schnellcheck: Lohnt sich die Kapitalanlage-Immobilie 2026?
Für konkrete Preise, Mieten oder Renditen benötigen Sie passende Objektdaten und einen klaren Bezugszeitpunkt. Eine pauschale Wertetabelle wird hier deshalb nicht als aktuelle Marktgrundlage verwendet.
Die Kombination aus stabilisierten Preisen, kalkulierbaren Zinsen und einem strukturellen Nachfrageüberhang schafft ein ideales Umfeld für strategische Investoren.
Was das konkret für Sie bedeutet
Die aktuelle Marktlage bietet Ihnen eine seltene Kombination aus fairen Einstiegskonditionen und einem soliden Ausblick auf Wertsteigerung. Das Timing ist entscheidend, denn dieses strategische Zeitfenster wird sich nicht ewig offenhalten.
Ihre Vorteile auf einen Blick:
- Abgeschlossene Preiskorrektur: Die Preise haben sich auf einem realistischen Niveau eingependelt. Das Risiko, überteuert zu kaufen, ist deutlich gesunken.
- Struktureller Wohnungsmangel: Die hohe Nachfrage, insbesondere in urbanen Zentren wie dem Münchner Westen, sichert Ihre Mieteinnahmen und den Wert Ihrer Immobilie ab.
- Moderate Zuwachsraten: Anstelle riskanter Spekulationen können Sie mit planbarem, nachhaltigem Wachstum rechnen – die perfekte Basis für eine langfristige Kapitalanlage.
Wer jetzt eine Immobilie als Kapitalanlage erwirbt, investiert nicht in einen kurzfristigen Hype, sondern in ein solides Fundament, das von echter Nachfrage getragen wird. In den folgenden Abschnitten zeigen wir Ihnen, wie Sie diese Chance für sich nutzen.
Den perfekten Standort im Münchner Westen finden
Die alte Maklerweisheit „Lage, Lage, Lage“ hat auch im Jahr 2026 nichts von ihrer Gültigkeit verloren. Wenn Sie eine Immobilie als Kapitalanlage kaufen, ist der Standort das Fundament für Ihren Erfolg. Er entscheidet knallhart über die Vermietbarkeit, die Miethöhe und das zukünftige Wertsteigerungspotenzial.
Doch was macht einen Standort innerhalb Münchens wirklich zukunftssicher und renditestark? Es ist die Kombination aus dem großen Ganzen (Makrolage) und den entscheidenden Details direkt vor Ort (Mikrolage).
Makrolage verstehen: Warum der Münchner Westen?
Die Makrolage beschreibt das übergeordnete Umfeld: die Stadt oder den Stadtteil als Ganzes. Für Kapitalanleger bietet der Münchner Westen, mit seinen etablierten und aufstrebenden Vierteln, eine exzellente Ausgangslage.
Hier sind die entscheidenden Faktoren:
- Wirtschaftliche Stärke: Der Westen ist Heimat zahlreicher Unternehmen und profitiert von der allgemeinen Wirtschaftskraft Münchens, die kontinuierlich Fachkräfte anzieht.
- Hervorragende Infrastruktur: Mit der S-Bahn-Stammstrecke, den Autobahnanschlüssen (A8, A99) und einem dichten ÖPNV-Netz ist die Anbindung erstklassig.
- Demografischer Zuzug: München wächst. Der Westen ist wegen seiner hohen Lebensqualität und vergleichsweise (noch) moderaten Preise besonders bei Familien und jungen Berufstätigen extrem beliebt.
- Große Stadtentwicklungsprojekte: Zukünftige Projekte, wie die Neugestaltung rund um den Pasinger Bahnhof, werten die gesamte Region zusätzlich auf und schaffen Potenzial für Wertsteigerungen.
Diese Punkte sorgen für ein stabiles Umfeld, in dem die Nachfrage nach Wohnraum hoch bleibt – eine Grundvoraussetzung, wenn Sie eine Immobilie als Kapitalanlage kaufen.
Ein starker Makrostandort ist wie ein fruchtbarer Boden für Ihre Investition. Er sorgt für stetiges Wachstum und schützt Ihr Investment vor negativen Marktschwankungen.
Mikrolage analysieren: Wo die Details den Unterschied machen
Während die Makrolage den Rahmen vorgibt, entscheidet die Mikrolage über den unmittelbaren Erfolg Ihrer Vermietung. Man könnte auch sagen: Sie ist die DNA der direkten Nachbarschaft.
Stellen Sie sich vor, Sie stehen direkt vor dem Haus. Was sehen und hören Sie?
- Anbindung an den ÖPNV: Prüfen Sie die tatsächlichen Wege zu Haltestellen, Taktung, Umstiege und Verbindungen zu relevanten Zielen. Die Bedeutung hängt vom Alltag der jeweiligen Zielgruppe ab.
- Nahversorgung: Sind Supermärkte, Bäcker, Ärzte und Apotheken fußläufig erreichbar? Das steigert die Alltagsqualität und damit die Attraktivität der Wohnung enorm.
- Freizeit- und Grünflächen: Parks wie der Nymphenburger Schlosspark, die Aubinger Lohe oder die Grünzüge entlang der Würm sind echte Magneten für Mieter, die Erholung im Alltag suchen.
- Bildungseinrichtungen: Die Nähe zu Kitas, Schulen und Spielplätzen macht eine Lage gerade für Familien attraktiv und sichert oft eine langfristige Mietbindung.
- Lärm und Umfeld: Eine ruhige Seitenstraße wird fast immer einer lauten Hauptverkehrsader vorgezogen. Auch der Charakter des Viertels spielt eine große Rolle für das Wohlbefinden.
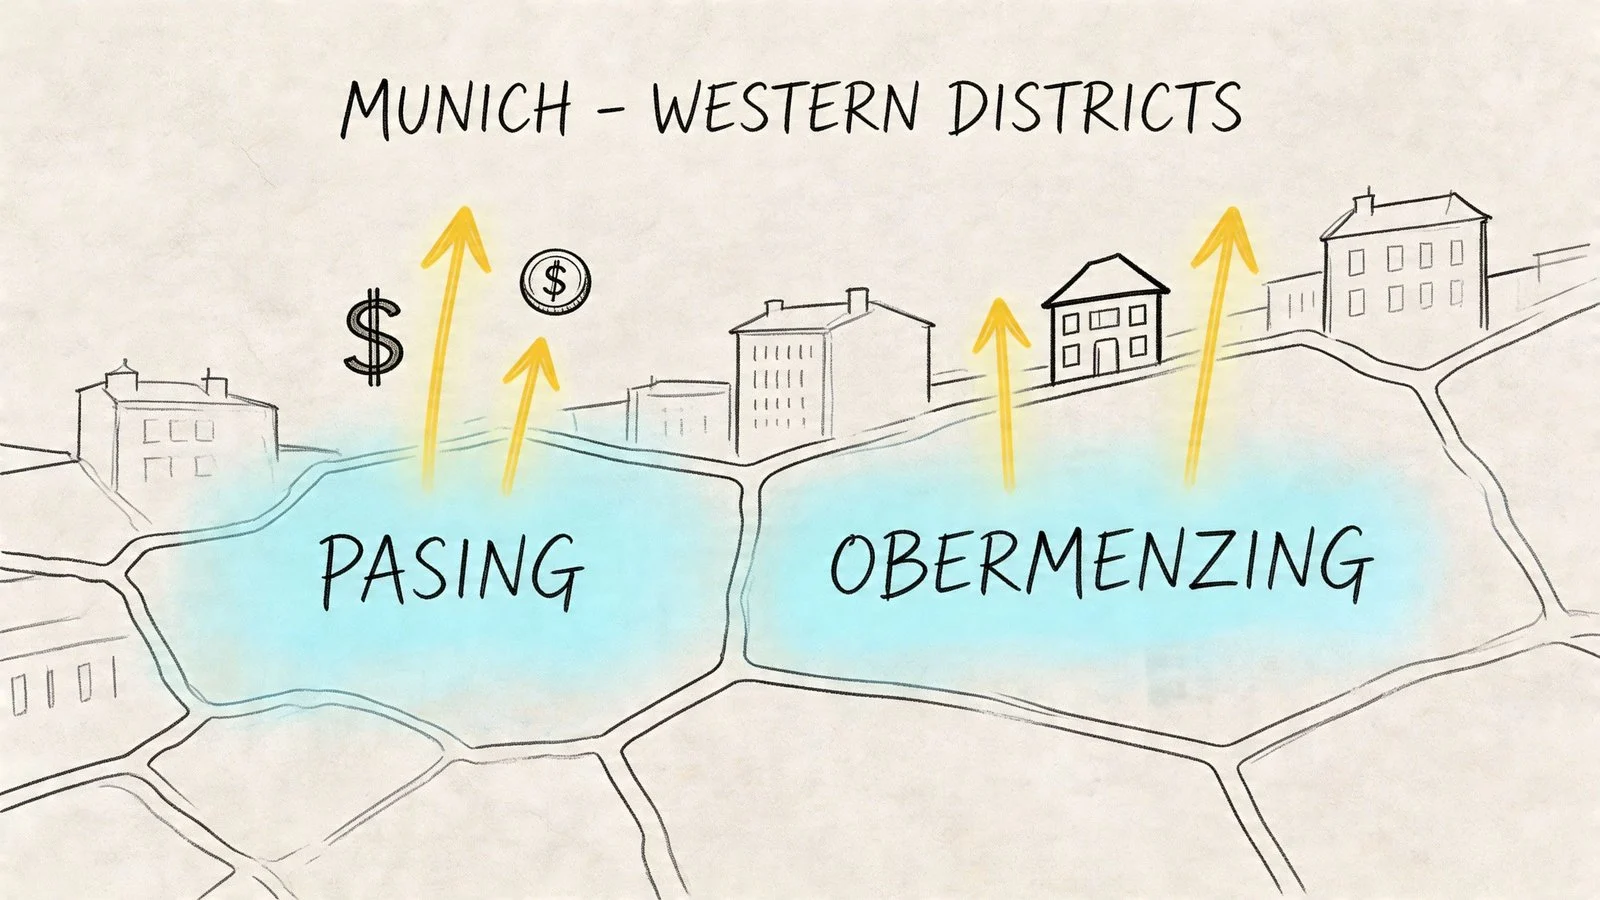
Stadtteile wie Pasing, Obermenzing, Untermenzing oder Laim kombinieren diese Faktoren ideal. Sie bieten urbanes Flair mit exzellenter Anbindung und gleichzeitig ruhige, grüne Wohngegenden.
Wenn Sie auf der Suche nach einer passenden Kapitalanlage in diesen gefragten Lagen sind, werfen Sie einen Blick auf unsere aktuellen Immobilienangebote im Münchner Westen. Hier finden Sie Objekte, die wir bereits auf Basis dieser wichtigen Standortkriterien für Sie vorausgewählt haben.
Die Rendite Ihrer Kapitalanlage realistisch berechnen
Beim Immobilienkauf als Kapitalanlage zählt am Ende nur eines: die Rendite. Bauchgefühl ist gut und gehört dazu, aber ein kühler Kopf und ein spitzer Bleistift entscheiden über den Erfolg. Wir zeigen Ihnen, wie Sie die Zahlen richtig lesen und eine profitable von einer nur scheinbar attraktiven Immobilie unterscheiden.
Viele Verkäufer und Portale werben gerne mit der Bruttomietrendite. Sie ist schnell berechnet und sieht oft gut aus. Doch Vorsicht: Diese Zahl ist eine Schönwetter-Kennzahl, die wichtige Kosten einfach ignoriert.
Bruttomietrendite = (Jahreskaltmiete / Kaufpreis) x 100
Die Nettomietrendite: Worauf es wirklich ankommt
Die Nettomietrendite setzt den jährlichen Reinertrag vor Finanzierung und persönlichen Steuern ins Verhältnis zur Gesamtinvestition. Sie ist eine wichtige Vergleichsgröße, ersetzt aber keine Cashflow-, Steuer- und Risikoanalyse.
Hier müssen Sie genau hinschauen:
- Nicht umlegbare Nebenkosten: Das sind laufende Posten wie die Kosten für die Hausverwaltung oder Kontoführungsgebühren.
- Instandhaltungsrücklage: Ihr finanzielles Polster für die Zukunft. Eine neue Heizung, ein saniertes Dach oder neue Fenster kommen bestimmt. Wer hier nicht vorsorgt, gefährdet seine gesamte Kalkulation.
Eine gute Lage ist die Basis für eine stabile Rendite und Wertsteigerung. Diese Grafik zeigt, wie in München alles zusammenspielt.
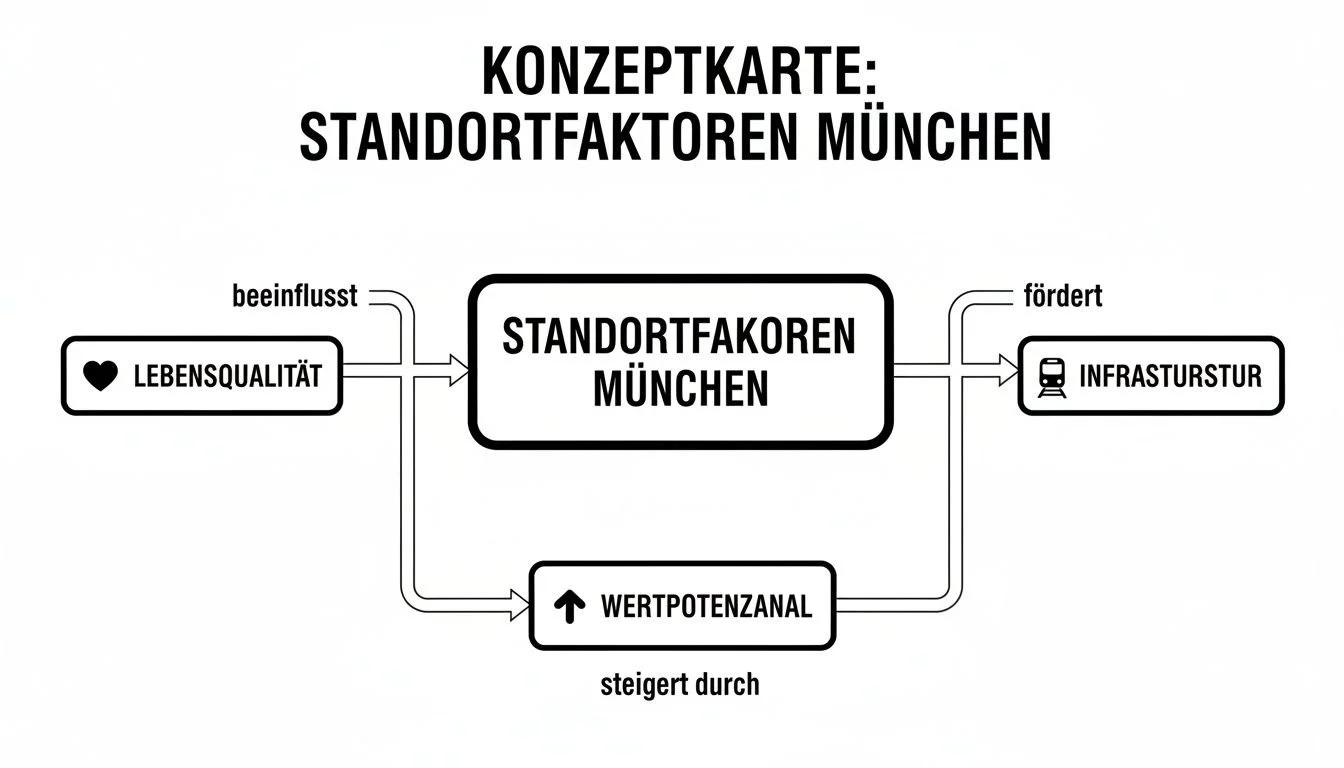
Man sieht klar: Eine Top-Infrastruktur und hohe Lebensqualität sind keine weichen Faktoren, sondern harte Treiber für das Wertpotenzial und damit für Ihre Rendite.
Rechenbeispiel Nettomietrendite für eine Wohnung in München
Das folgende Beispiel dient ausschließlich der Erläuterung der Berechnung. Die Beträge sind angenommene Rechengrößen und keine belegten Kaufpreise oder Mieten einer tatsächlich vermittelten Wohnung.
Die vereinfachte Formel für das hier verwendete Rechenbeispiel lautet:
Nettomietrendite = (Jahresreinertrag / Gesamtinvestition) x 100
Reines Rechenbeispiel: Ein angenommener jährlicher Reinertrag vor Finanzierung und Steuern von 17.500 € bei 550.000 € Gesamtinvestition ergibt rund 3,18 % Nettomietrendite. Das sind Rechenannahmen, keine erhobenen Münchner Marktdaten. Finanzierung, Steuern, Leerstand und mögliche Sonderaufwendungen sind zusätzlich zu prüfen.
Mehr Rendite dank Fremdkapital: der Hebeleffekt
Ein entscheidender Vorteil bei Immobilien ist, dass Sie nicht alles selbst bezahlen müssen. Sie nutzen den sogenannten Fremdkapitalhebel. Sie bringen nur einen Teil des Geldes selbst mit (Eigenkapital) und finanzieren den Rest über ein Darlehen.
Der Trick dabei: Wenn die Nettomietrendite Ihrer Immobilie höher ist als Ihr Kreditzins, wirkt das Geld der Bank wie ein Turbo für die Rendite auf Ihr eigenes, eingesetztes Kapital.
Wenn Sie diese Berechnungen konsequent durchführen, ersetzen Sie Hoffnung durch Fakten. So stellen Sie sicher, dass Ihre Immobilie nicht nur ein schönes Zuhause für Mieter wird, sondern vor allem eine profitable Anlage für Ihr Vermögen.
Die passende Finanzierung finden und Steuervorteile nutzen
Die richtige Finanzierung ist der Motor, der Ihre Kapitalanlage überhaupt erst ins Rollen bringt. Ohne sie geht nichts. Wenn Sie eine Immobilie als Kapitalanlage kaufen, schaut die Bank aber mit ganz anderen Augen auf Ihr Vorhaben als bei einem Eigenheim. Ihr privates Einkommen ist wichtig, aber noch entscheidender ist die Wirtschaftlichkeit des Objekts selbst.
Sie müssen der Bank zeigen, dass Ihre Immobilie ein solides, eigenständiges Geschäft ist – mit stabilen Mieteinnahmen und einer klaren Strategie. Dafür müssen Sie die Sprache der Bank sprechen und die richtigen Zahlen parat haben.
Worauf Banken bei Kapitalanlegern wirklich achten
Banken denken in zwei Kategorien: Sicherheiten und Risiken. Bei der Finanzierung einer Kapitalanlage dreht sich alles um den Beleihungswert und die Kapitaldienstfähigkeit. Wer diese beiden Konzepte versteht, hat den Schlüssel für eine erfolgreiche Verhandlung in der Hand.
Die Kapitaldienstfähigkeit: Hier rechnet die Bank knallhart nach: Reichen die Mieteinnahmen, um die monatliche Rate (Zins plus Tilgung) und alle nicht umlegbaren Kosten zu decken? Im Idealfall bleibt danach sogar noch ein Puffer übrig.
Für die Bank ist Ihre vermietete Wohnung ein kleines Unternehmen. Sie will sehen, dass dieses Geschäft profitabel läuft – auch dann noch, wenn ein Mieter mal ausfällt oder die Zinsen in ein paar Jahren steigen sollten.
Um Ihre Chancen auf Top-Konditionen zu erhöhen, bereiten Sie eine saubere Kalkulation vor, die Nettomietrendite und Cashflow realistisch abbildet. Je besser Ihre Unterlagen, desto stärker Ihre Verhandlungsposition. Zeigen Sie, dass Sie Ihre Hausaufgaben gemacht haben.
Der Steuervorteil als Rendite-Booster
Der deutsche Staat belohnt die Schaffung von Wohnraum mit handfesten Steuervorteilen. Das sind keine netten Nebeneffekte, sondern ein zentraler Hebel für Ihre Rendite. Wer das ignoriert, lässt bares Geld auf der Straße liegen.
Die drei wichtigsten Hebel für Kapitalanleger sind:
- Aufwendungen können bei hinreichendem wirtschaftlichem Zusammenhang mit der Vermietung steuerlich relevant sein. Zu unterscheiden sind sofort abziehbare Werbungskosten, über AfA zu berücksichtigende Anschaffungs- oder Herstellungskosten und private Anteile. Lassen Sie insbesondere größere Maßnahmen und Erwerbsnebenkosten richtig zuordnen.
- Die lineare Gebäude-AfA richtet sich unter anderem nach dem Fertigstellungsjahr. § 7 Absatz 4 EStG nennt für die dort erfassten Wohngebäude grundsätzlich 3 % bei Fertigstellung nach 2022, 2 % bei Fertigstellung von 1925 bis 2022 und 2,5 % bei Fertigstellung vor 1925. Grund und Boden wird nicht abgeschrieben. Sonderfälle und gegebenenfalls eine degressive AfA sind anhand der konkreten gesetzlichen Voraussetzungen zu prüfen.
- Bei Immobilien im Privatvermögen fällt ein Verkauf nach mehr als zehn Jahren zwischen Anschaffung und Veräußerung grundsätzlich nicht unter § 23 Absatz 1 Satz 1 Nummer 1 EStG. Eine Ausnahme kann innerhalb dieser Frist bei qualifizierter Eigennutzung greifen. Die Regel ist keine allgemeine Steuerbefreiung für Betriebsvermögen oder gewerblichen Grundstückshandel; Fristen und Nutzung sollten vor Vertragsabschluss steuerlich geprüft werden.
So nutzen Sie die steuerlichen Hebel in der Praxis
Ein kurzes Rechenbeispiel: Ihre Wohnung bringt 20.000 € Mieteinnahmen im Jahr. Davon ziehen Sie 8.000 € Kreditzinsen und 2.000 € weitere Werbungskosten ab. Ihr steuerpflichtiger Gewinn sinkt damit schon auf 10.000 €.
Rechenbeispiel unter einer ausdrücklichen Annahme: Sind 400.000 € als Gebäudeanteil abschreibbar und ist im konkreten Fall der lineare Satz von 2 % anzuwenden, ergeben sich rechnerisch 8.000 € AfA pro vollem Jahr. Bei zuvor 10.000 € Überschuss blieben rechnerisch 2.000 € vor weiteren steuerlichen Besonderheiten. Der tatsächlich anwendbare Satz und die persönliche Steuerwirkung sind gesondert zu prüfen.
Diese Steuerersparnis fließt direkt in Ihren Cashflow und steigert Ihre Gesamtrendite. Um hier aber wirklich alles richtig zu machen, ist die Zusammenarbeit mit einem erfahrenen Steuerberater unerlässlich. Er hilft Ihnen auch bei der korrekten Kaufpreisaufteilung in Gebäude- und Grundstücksanteil – die Grundlage für eine hohe AfA. So stellen Sie sicher, dass Sie kein Potenzial verschenken.
Der Kaufprozess von der Prüfung bis zum Notartermin
Der Weg zur eigenen Kapitalanlage-Immobilie ist kein undurchsichtiger Dschungel, sondern ein klarer, strukturierter Prozess. Wenn Sie die einzelnen Etappen kennen, navigieren Sie sicher vom ersten Interesse bis zur finalen Unterschrift. Hier ist Ihr praktischer Fahrplan für die entscheidende Phase, in der aus einer Option ein verbindlicher Kauf wird.
Sobald Sie ein vielversprechendes Objekt gefunden haben, beginnt die wichtigste Phase für jeden Investor: die Due Diligence. Das ist die sorgfältige Prüfung der Immobilie in all ihren Facetten. Betrachten Sie es als Ihren „Röntgenblick“, der verborgene Risiken sichtbar macht, bevor sie teuer werden.
Die Due Diligence: Ihr Sicherheitsnetz vor dem Kauf
Stellen Sie sich vor, Sie kaufen ein gebrauchtes Auto. Sie würden nicht nur den Lack prüfen, sondern auch unter die Motorhaube schauen und das Serviceheft kontrollieren. Genau das ist die Due Diligence für Ihre Immobilie – nur dass hier die Dokumente Ihr Serviceheft sind.
Fordern Sie vom Verkäufer oder Makler unbedingt diese Unterlagen an und gehen Sie sie Punkt für Punkt durch:
- Grundbuchauszug: Wer ist der tatsächliche Eigentümer? Gibt es Lasten wie Wegerechte, Wohnrechte oder ein Vorkaufsrecht Dritter?
- Teilungserklärung: Bei Eigentumswohnungen ist dieses Dokument das A und O. Es definiert, was Ihnen allein gehört (Sondereigentum) und was der Gemeinschaft (Gemeinschaftseigentum). Das ist entscheidend für Ihre Rechte und Pflichten.
- Protokolle der letzten Eigentümerversammlungen (mindestens 3 Jahre): Hier finden Sie die ungeschminkte Wahrheit über die Gemeinschaft. Gibt es Streit? Wurden hohe Sonderumlagen für anstehende Sanierungen beschlossen?
- Wirtschaftsplan und letzte Jahresabrechnungen: Wie hoch ist das monatliche Hausgeld wirklich? Und wie solide ist die Instandhaltungsrücklage? Eine zu niedrige Rücklage ist ein klares Warnsignal für zukünftige Kosten.
Diese Unterlagen sind keine bloße Formalität. Sie sind Ihre wichtigste Waffe, um Risiken wie eine bevorstehende, teure Sanierung der Tiefgarage oder Fassade rechtzeitig zu erkennen. Ein erfahrener Berater an Ihrer Seite kann Ihnen helfen, die oft komplexen Dokumente richtig zu deuten. Mehr über die persönliche Begleitung in solchen Prozessen erfahren Sie im Porträt über den erfahrenen Münchner Immobilienmakler Guido Barretta.
Vom Kaufangebot zum Notartermin
Sobald Ihre Prüfung abgeschlossen ist und die Zahlen stimmen, geht es in den formalen Kaufprozess. Nach der Einigung über den Kaufpreis wird oft eine Kaufabsichtserklärung oder eine Reservierungsvereinbarung aufgesetzt. Obwohl diese meist noch nicht rechtlich bindend ist, signalisiert sie allen Parteien die Ernsthaftigkeit des Vorhabens.
Im nächsten Schritt wird der Kaufvertragsentwurf durch einen Notar erstellt. Wichtig zu wissen: Der Notar ist zur Neutralität verpflichtet. Er berät Sie nicht einseitig wie ein Anwalt, sondern sorgt nur für einen rechtlich korrekten Ablauf.
Lassen Sie sich den Kaufvertragsentwurf rechtzeitig zur Prüfung geben und klären Sie offene Punkte vor der Beurkundung. Bei den in § 17 Absatz 2a BeurkG erfassten Verbraucherverträgen soll der beurkundende Notar den Text im Regelfall zwei Wochen vorher bereitstellen. Eine allgemeine starre 14-Tage-Frist für jeden Immobilienkauf folgt daraus nicht.
Der eigentliche Notartermin ist dann der Höhepunkt. Hier wird der Vertrag von allen Parteien in Anwesenheit des Notars verlesen und unterschrieben – also beurkundet. In diesem Moment wird der Kauf rechtlich bindend. Herzlichen Glückwunsch, Sie haben den wichtigsten Schritt geschafft!
Die entscheidenden Schritte nach der Unterschrift
Mit der Unterschrift gehört Ihnen die Immobilie aber noch nicht endgültig. Der Notar leitet nun im Hintergrund die entscheidenden Schritte für einen sicheren Eigentumsübergang ein.
- Auflassungsvormerkung: Sofort nach dem Termin lässt der Notar eine Vormerkung im Grundbuch eintragen. Diese „reserviert“ die Immobilie für Sie und schützt Sie davor, dass der Verkäufer sie ein zweites Mal verkauft.
- Kaufpreisfälligkeit: Sobald alle vertraglichen Bedingungen erfüllt sind (z. B. die Löschung alter Schulden des Verkäufers), teilt der Notar Ihnen und Ihrer Bank mit, dass der Kaufpreis fällig ist.
- Kaufpreiszahlung: Jetzt überweisen Sie oder Ihre Bank den Kaufpreis an den Verkäufer.
- Eigentumsumschreibung: Nach Bestätigung des Zahlungseingangs veranlasst der Notar die endgültige Umschreibung im Grundbuch. Erst jetzt sind Sie ganz offiziell der neue Eigentümer.
Dieser strukturierte Ablauf schützt Käufer und Verkäufer gleichermaßen und stellt sicher, dass der Kauf Ihrer Kapitalanlage auf einem soliden rechtlichen Fundament steht.
Nach dem Kauf: So vermieten und verwalten Sie Ihr Investment erfolgreich
Die Schlüssel sind in Ihrer Hand – und jetzt? Für Sie als Kapitalanleger fängt die eigentliche Arbeit erst nach dem Notartermin an. Denn ob Ihre Immobilie langfristig zur Goldgrube oder zum Sorgenkind wird, entscheidet sich jetzt: im Management, bei der Vermietung und der Wertsteigerung.
Viele Eigentümer stehen direkt vor der ersten großen Weichenstellung: Mache ich alles selbst oder hole ich mir einen Profi an die Seite?
Eigenverwaltung oder Hausverwaltung – eine Frage der Nerven
Die Entscheidung zwischen Eigenregie und einer externen Verwaltung ist immer eine persönliche Abwägung: zwischen Kosten, Zeit und Nerven. Klar, wer sich selbst um Mietersuche, Abrechnungen und tropfende Wasserhähne kümmert, spart auf dem Papier Geld. Doch dieser Weg kostet wertvolle Zeit und erfordert Know-how, gerade wenn es um rechtliche Fallstricke geht.
Hier kommt eine professionelle Sondereigentumsverwaltung (SEV) ins Spiel. Sie ist Ihr operativer Arm vor Ort und der professionelle Puffer zwischen Ihnen und dem Mieter.
Die Vorteile einer guten Verwaltung liegen auf der Hand:
- Professionelle Mietersuche: Inklusive sorgfältiger Bonitätsprüfung, um das Risiko von Mietausfällen von vornherein zu minimieren.
- Rechtssicherheit: Sie kümmert sich um rechtssichere Mietverträge und korrekte Nebenkostenabrechnungen – Fehler, die Sie teuer zu stehen kommen können.
- Minimaler Aufwand: Die Verwaltung übernimmt die alltägliche Kommunikation, koordiniert Handwerker und sorgt dafür, dass die Hausordnung eingehalten wird.
- Emotionale Distanz: Bei Konflikten tritt der Verwalter als neutraler Vermittler auf. Das deeskaliert oft, bevor ein Streit überhaupt entstehen kann.
Den richtigen Mieter finden – und langfristig binden
Ihr Mieter ist der Dreh- und Angelpunkt Ihres Investments. Der ideale Kandidat zahlt pünktlich seine Miete, behandelt Ihr Eigentum pfleglich und bleibt am besten für viele Jahre. Eine gründliche Auswahl ist daher keine Option, sondern eine Notwendigkeit.
Bestehen Sie auf einer sauberen Selbstauskunft, den letzten drei Gehaltsnachweisen und einer aktuellen Schufa-Auskunft. Ein kurzes persönliches Gespräch verrät oft mehr als jedes Papier. Ein aktueller, rechtssicherer Mietvertrag, zum Beispiel von Haus & Grund, schützt Sie vor späteren Konflikten.
Merken Sie sich: Ein zufriedener Mieter ist die beste Versicherung gegen Leerstand und Ärger. Ein fairer und proaktiver Umgang zahlt sich am Ende immer aus.
Langfristige Strategien: Halten, aufwerten oder verkaufen?
Wer eine Immobilie als Kapitalanlage kauft, sollte von Anfang an auch eine Exit-Strategie im Kopf haben. Was ist Ihr Ziel? Im Grunde gibt es zwei bewährte Wege:
- Buy and Hold bedeutet, eine Immobilie längerfristig zu halten. Dabei bleiben Vermietung, Instandhaltung, Finanzierung und spätere Veräußerbarkeit wichtig. Ob ein Verkauf unter § 23 EStG fällt, hängt unter anderem von Privatvermögen, Erwerbszeitpunkt und Nutzung ab; eine Wertsteigerung ist nicht garantiert.
- Fix and Flip: Hier kaufen Sie gezielt eine renovierungsbedürftige Immobilie, werten sie schnell auf und verkaufen sie zeitnah wieder mit Gewinn. Diese Strategie klingt verlockend, erfordert aber enormes Fachwissen, ein gutes Handwerker-Netzwerk und ist steuerlich anspruchsvoll, da der Gewinn voll versteuert werden muss.
Für die meisten privaten Anleger, gerade im wertstabilen Münchner Markt, ist die Buy-and-Hold-Strategie die deutlich risikoärmere und entspanntere Wahl. Sie sorgt für einen ruhigen und stetigen Vermögensaufbau. Mit der richtigen Planung wird Ihre Immobilie so nicht nur zur Einnahmequelle, sondern zu einem nachhaltig wachsenden Vermögenswert. Sollten Sie später doch einen Verkauf in Erwägung ziehen, finden Sie bei uns alle wichtigen Informationen zum Verkauf von Privatimmobilien.
Ihre Fragen – unsere Antworten
Wer überlegt, in eine Immobilie als Kapitalanlage zu investieren, steht oft vor den gleichen, entscheidenden Fragen. Wir bringen Licht ins Dunkel und geben Ihnen die Antworten, die Sie für eine sichere Entscheidung brauchen – kurz und auf den Punkt.
Wie viel Eigenkapital benötige ich wirklich?
Klar ist aber auch: Je mehr eigenes Geld Sie einbringen, desto besser wird Ihr Stand bei der Bank. Mehr Eigenkapital ist für Finanzierer ein klares Sicherheitssignal und wird oft mit spürbar besseren Zinsen belohnt. Eine Finanzierung mit weniger ist zwar machbar, aber fast immer teurer.
Welche Immobilie eignet sich am besten für Anfänger?
Für Einsteiger hat sich die klassische 2- bis 3-Zimmer-Wohnung bewährt, idealerweise in einer wirtschaftlich stabilen Stadt mit Zuzug wie im Münchner Westen. Der Grund ist simpel: Diese Wohnungsgröße spricht die breiteste Mietergruppe an – von Singles und Paaren bis hin zu kleinen Familien.
Das senkt Ihr Leerstandsrisiko auf ein Minimum und sichert eine verlässliche Nachfrage. Spezialimmobilien wie Pflegeappartements oder denkmalgeschützte Objekte klingen zwar verlockend, setzen aber tiefes Fachwissen voraus und sind eher etwas für erfahrene Investoren.
Lohnt sich die Investition bei den aktuellen Zinsen noch?
Ob sich die Finanzierung trägt, hängt von Ertrag, Kosten, Tilgung, Reserven und Risiken ab. Ein positiver Abstand zwischen Rendite und Sollzins allein genügt nicht. Schuldzinsen sind nur im wirtschaftlichen Zusammenhang mit steuerpflichtiger Vermietung und nach den geltenden Regeln abziehbar; die Entlastung ist individuell zu berechnen.
Möchten Sie eine professionelle Einschätzung zu Ihrem Vorhaben und passende Objekte im Münchner Westen finden? Immobilien Barretta + Co begleitet Sie persönlich und mit über 40 Jahren Markterfahrung. Kontaktieren Sie uns für eine unverbindliche Beratung unter https://barretta-immobilien.de.
Aktuelle Marktinformationen einordnen
Für das Stadtgebiet veröffentlicht der Gutachterausschuss München Marktinformationen. Sie ersetzen keine individuelle Werteinschätzung und gelten nicht automatisch für andere Gemeinden.